Se ti occupi di Controllo di Gestione o di analisi economico-finanziaria, prima o poi ci sbatti contro. Il dilemma che paralizza team interi, fa slittare le presentazioni in direzione e trasforma la reportistica in un esercizio sterile: è meglio un report preciso ma in ritardo o uno tempestivo anche se incompleto?
È una domanda solo apparentemente banale. In realtà, definisce lo stile di governance di un’azienda, la sua cultura decisionale e il valore reale che attribuisce al controllo. Troppe imprese, soprattutto PMI, continuano a privilegiare la perfezione formale, sacrificando la velocità. Ma nel farlo si condannano all’irrilevanza.
Il tempo è una variabile strategica
Il vero nemico del controllo di gestione non è l’errore: è il ritardo.
Viviamo in un contesto in cui le condizioni cambiano ogni settimana: i listini oscillano, i fornitori ritardano, i clienti negoziano al ribasso, la cassa si contrae o si espande con rapidità imprevedibile. In questo scenario, l’informazione perfetta ma in ritardo è, di fatto, una non-informazione. È come ricevere una diagnosi medica accuratissima, ma due mesi dopo la visita. Tecnicamente ineccepibile, ma del tutto inutile. Anzi: pericolosa, perché può generare una falsa sicurezza, un senso di controllo apparente quando la realtà è già cambiata.
E questo è esattamente il rischio che corrono molte aziende ogni mese: si accontentano di report impeccabili, ma fuori tempo massimo. Il controllo diventa così una funzione notarile: si limita a registrare il passato, senza incidere sulle decisioni in corso. I report diventano esercizi di stile, compilati con scrupolo, ma consultati con rassegnazione. Nessuno li contesta, ma nessuno li usa davvero.
La tempestività, in questo contesto, non è una qualità accessoria, ma una dimensione strategica.
Non è il “lusso” di chi ha processi snelli, ma la condizione necessaria per trasformare il controllo da funzione tecnica a leva direzionale. Un sistema informativo aziendale non deve solo dire “cosa è successo”. Deve suggerire, in tempo utile, “cosa fare adesso”. Deve arrivare prima che una deviazione diventi un problema, non dopo che il danno è stato certificato.
La tentazione della perfezione
Chi si occupa di reportistica lo sa: l’ansia da “doppio check”, il desiderio di quadrare fino all’ultimo centesimo, il bisogno di aggiungere una colonna “per completezza”, il confronto continuo tra forecast, budget, consuntivo, rolling e proiezioni a 12 mesi… Tutto ha senso, ma solo se non rallenta la pubblicazione del report.
La verità è che dietro la ricerca ossessiva della precisione si nasconde spesso:
- Una cultura del controllo che analizza il passato anziché guidare il futuro
- La paura di essere criticati per eventuali errori
- Un malinteso senso di responsabilità tecnica che prevale sull’utilità operativa
Il problema è che nel frattempo, le decisioni in azienda vengono prese comunque. Solo che lo fanno sulla base di sensazioni, percezioni, o su dati obsoleti.
Tempestivo batte perfetto
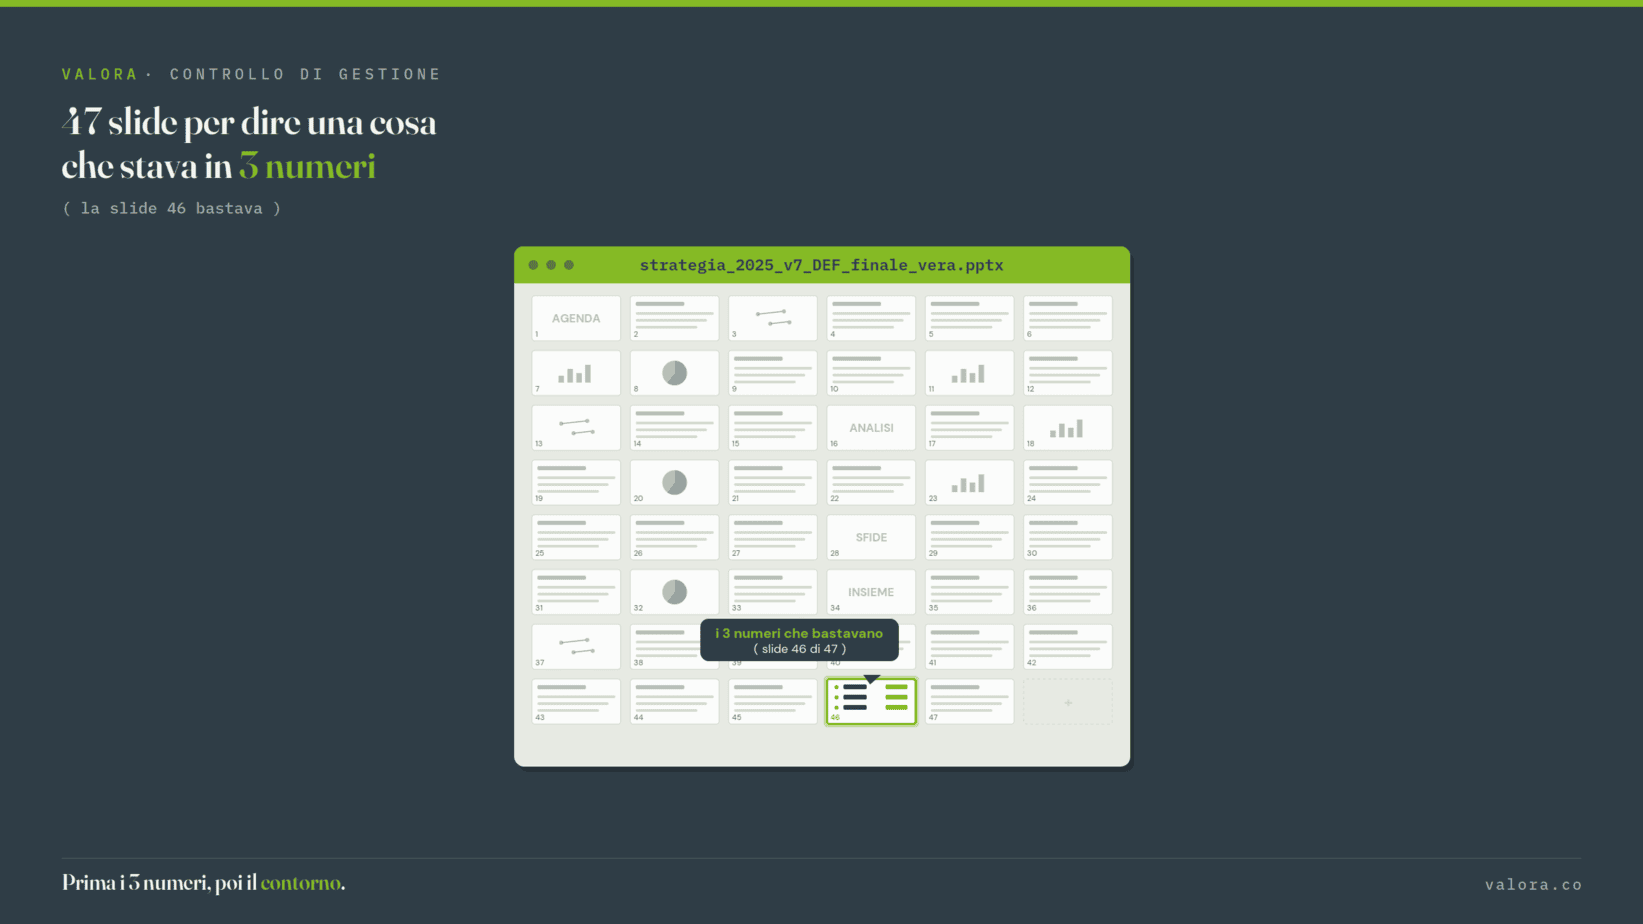
Serve un cambio di paradigma. In VALORA diciamo spesso: “Meglio un report imperfetto entro il 10/15 del mese dopo che uno perfetto 45 giorni dopo”. Perché chi decide ha bisogno di una fotografia del momento, non di una rielaborazione artistica del passato.
Ovviamente, nessuno auspica l’approssimazione. Ma bisogna accettare che un buon dato oggi è più utile di un dato perfetto domani. È come per il meteo: se voglio sapere se domani piove, non ho bisogno di sapere con certezza quanti millimetri cadranno tra le 14:00 e le 15:30. Mi basta sapere che devo portare l’ombrello.
Esempio concreto
Prendiamo un’azienda manifatturiera con vendite stagionali e margini ballerini. A inizio mese, il controller riesce a generare una prima proiezione sull’andamento del mese appena concluso. È una versione grezza: mancano alcune fatture passive (comunque stimabili), c’è qualche anomalia nei dati di magazzino. Ma emerge un’informazione cruciale: la marginalità netta è calata del 18% rispetto al mese precedente.
A questo punto l’imprenditore ha due strade:
- Ignorare il report “provvisorio” in attesa della versione consolidata pronta alla fine del mese dopo
- Usarlo per convocare i responsabili produzione e commerciale e avviare subito un’indagine sui fattori critici
Solo una delle due strade è coerente con una cultura orientata al miglioramento continuo. E non è la prima.
Il costo della lentezza
I sistemi di controllo che non arrivano in tempo servono solo per alimentare archivi e compiacere gli auditor. Se l’output della funzione di controllo non entra nei processi decisionali, è un costo, non un investimento. Ed è un costo alto:
- Le anomalie emergono troppo tardi, quando sono già diventate problemi
- Le riunioni strategiche si basano su dati vecchi e inservibili
- L’azienda diventa reattiva, non proattiva
- Il controller è visto come un archivista, non come un copilota
In un’epoca in cui chi decide vuole risposte in tempo reale, il controller deve essere il primo a sposare la logica dell’agilità, non quella del perfezionismo.
Obiezione: “Ma se il dato è sbagliato?”
La domanda è legittima. Ma attenzione: tra “impreciso” e “sbagliato” c’è un abisso. Un report può essere “work in progress” eppure già indicativo. Se il margine è crollato da 37% a 19%, anche se c’è un errore di 1.500 euro in un costo indiretto, la tendenza è evidente. E quella tendenza merita attenzione.
L’errore grave non è fornire un dato non ancora consolidato, ma non chiarire lo stato di validazione del report. La trasparenza salva dalla paralisi. Basta chiarire: “Dati ancora parziali, ma sufficienti per una prima valutazione”.
Come costruire un sistema tempestivo
La tempestività non si improvvisa. È frutto di una progettazione intenzionale. Ecco alcuni principi guida che dovrebbero orientare chi sviluppa modelli di reporting:
- Automatizza dove possibile: ogni operazione manuale rallenta il ciclo. Power BI, strumenti di ETL, connessioni dirette ai gestionali sono obbligatori.
- Lavora per livelli di profondità: report veloci e sintetici nei primi giorni del mese, approfondimenti successivi (non il contrario).
- Semplifica la struttura dei dati: troppe fonti, troppi KPI e troppi livelli di aggregazione rallentano e creano ambiguità.
- Predefinisci le priorità: meglio sapere subito dove sono i problemi, e dopo capire tutti i dettagli.
- Costruisci fiducia nel dato “grezzo”: se l’azienda impara a fidarsi di un primo dato indicativo, tutto il sistema guadagna reattività.
Caso reale: come abbiamo anticipato il reporting di 20 giorni in un’azienda manifatturiera
Un nostro cliente, azienda manifatturiera con circa 80 dipendenti, produce componenti meccanici su commessa per il settore agricolo e industriale. Quando siamo stati coinvolti, il report mensile di controllo usciva in un tempo compreso tra i 30 e 45 giorni dalla fine del mese di competenza. Era preciso, strutturato, pieno di analisi ma troppo in ritardo per guidare decisioni tempestive.
Le conseguenze erano chiare:
- I responsabili di funzione leggevano il report dopo un mese e mezzo e si difendevano, ma non agivano.
- Il report veniva usato come documento “storico”, non come strumento operativo.
Abbiamo ridisegnato il processo con due obiettivi: essere operativi il 10 del mese successivo, senza sacrificare l’affidabilità dei dati. Come?
- Abbiamo automatizzato la raccolta dati vendite, produzione e acquisti via Power BI.
- Abbiamo distinto i KPI “decisionali” da quelli “analitici”: i primi disponibili subito, i secondi approfonditi dopo.
- Abbiamo creato una “versione 1” del report, rilasciata il 10 di ogni mese, dichiaratamente parziale ma utile.
- Abbiamo affiancato il CFO nelle prime presentazioni, per spostare l’attenzione sulle azioni, non sulle giustificazioni.
Risultato: oggi l’azienda prende decisioni operative entro il giorno 10 su scorte, overtime, variazioni listino. Ha introdotto bonus sui tempi di reazione interni. E soprattutto ha trasformato il report in un acceleratore, non in un verbale a posteriori.
Il vero valore del report
Un report non serve a dimostrare quanto sei bravo con Excel o Power BI. Serve a generare azione.
Un report tempestivo dice: “Abbiamo un problema, affrontiamolo.”
Uno perfetto dice: “Ecco cos’è successo. Peccato non averlo saputo prima.”
Se vogliamo che il controllo di gestione sia davvero una leva strategica, dobbiamo smettere di trattarlo come una funzione notarile e iniziare a usarlo come un motore decisionale.
Conclusione: la cultura del “buono abbastanza, subito”
Le aziende che funzionano bene hanno imparato una cosa: il miglioramento non nasce dalla perfezione, ma dalla velocità di feedback. Il controllo deve trasformarsi da funzione di analisi a funzione di guida. E per farlo serve coraggio: il coraggio di accettare l’imprecisione iniziale, per guadagnare tempo, lucidità e direzione.
Perché un’azienda che decide entro i primi giorni del mese ha già un vantaggio competitivo su chi aspetta la fine del mese successivo.