C’è un costo che quasi nessuna PMI manifatturiera misura, eppure lo paga ogni mese per intero: il costo della capacità che non utilizza.
Un capannone, una linea, un centro di lavoro costano uguale che girino al 100% o al 60%. L’ammortamento dell’impianto, l’affitto, la manutenzione programmata, una parte del personale indiretto: sono costi che esistono indipendentemente da quanto produci. Cambiano poco se la macchina lavora otto ore o quattro. Questa è la natura dei costi di capacità: si sostengono per avere la possibilità di produrre, non per produrre effettivamente.
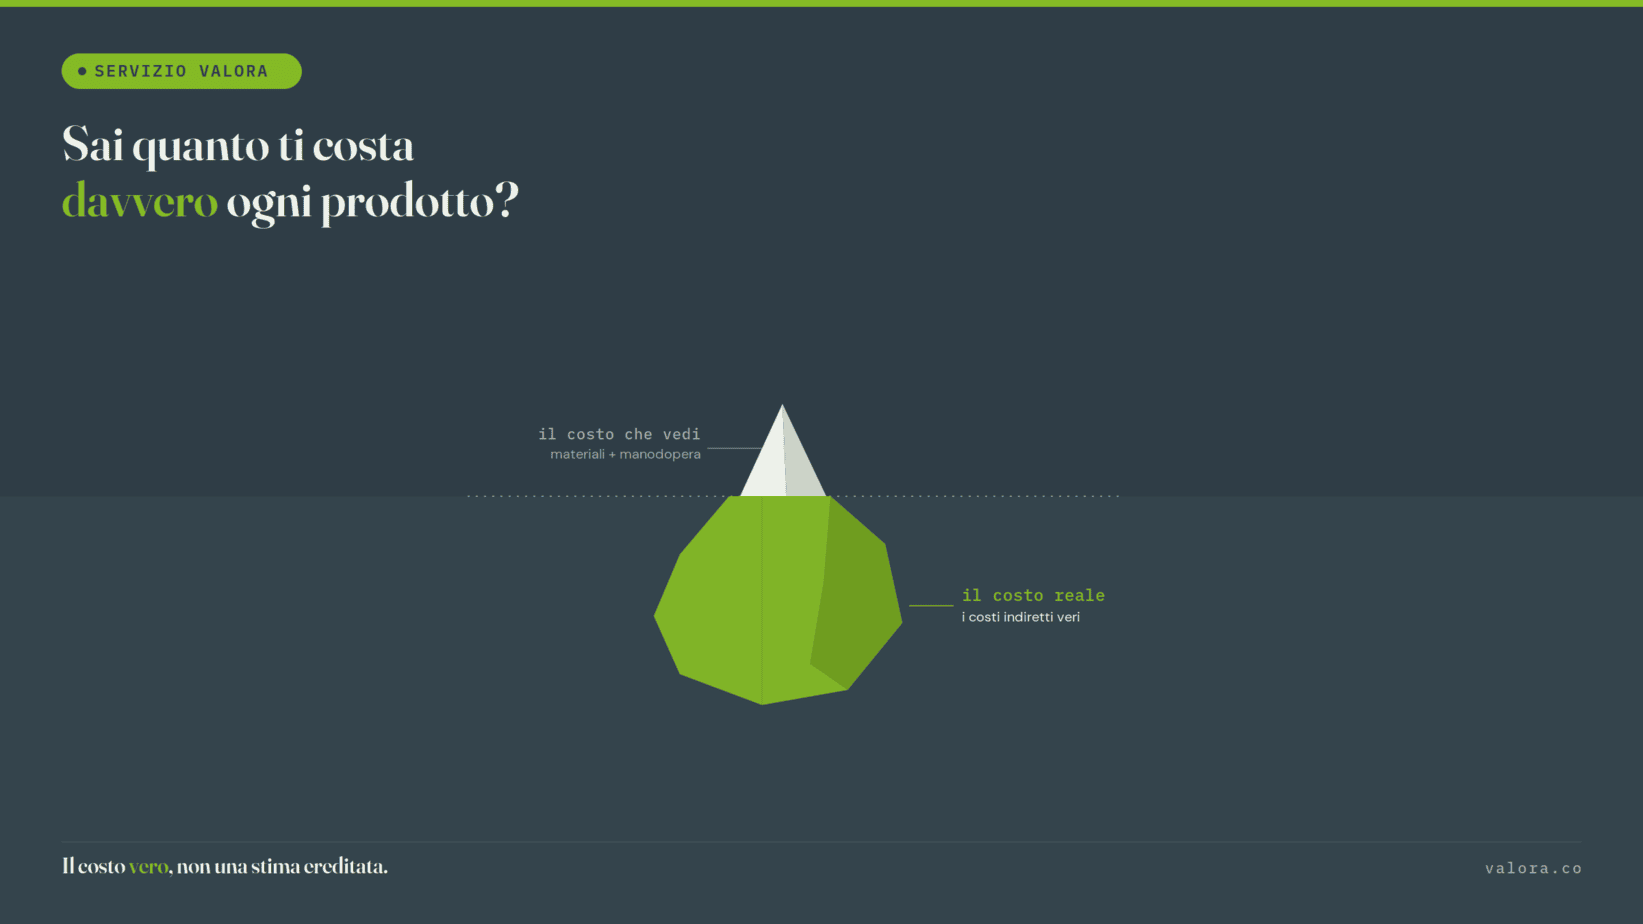
Il problema nasce quando questi costi finiscono, per intero, dentro il costo dei prodotti realizzati. Perché in quel momento la capacità inutilizzata smette di essere un problema visibile e si trasforma in qualcosa di molto più insidioso: un costo di prodotto gonfiato che inquina ogni decisione successiva.
La trappola dell’allocazione sui volumi reali
Vediamolo con i numeri. Immaginiamo un reparto con una capacità produttiva pratica di 10.000 ore all’anno e costi fissi di struttura per 500.000 euro.
Se il reparto lavorasse a piena saturazione, ogni ora di lavoro assorbirebbe 500.000 / 10.000 = 50 euro di costi fissi. È il costo “giusto” della capacità, quello che riflette un utilizzo efficiente dell’impianto.
Ma supponiamo che, in un anno difficile, il reparto lavori solo 6.000 ore, cioè al 60%. Se l’azienda alloca tutti i 500.000 euro sulle ore effettivamente lavorate, ogni ora diventa 500.000 / 6.000 = 83,3 euro. Lo stesso reparto, la stessa macchina, lo stesso impianto: ma il costo orario è salito del 67% senza che nulla di reale sia cambiato.
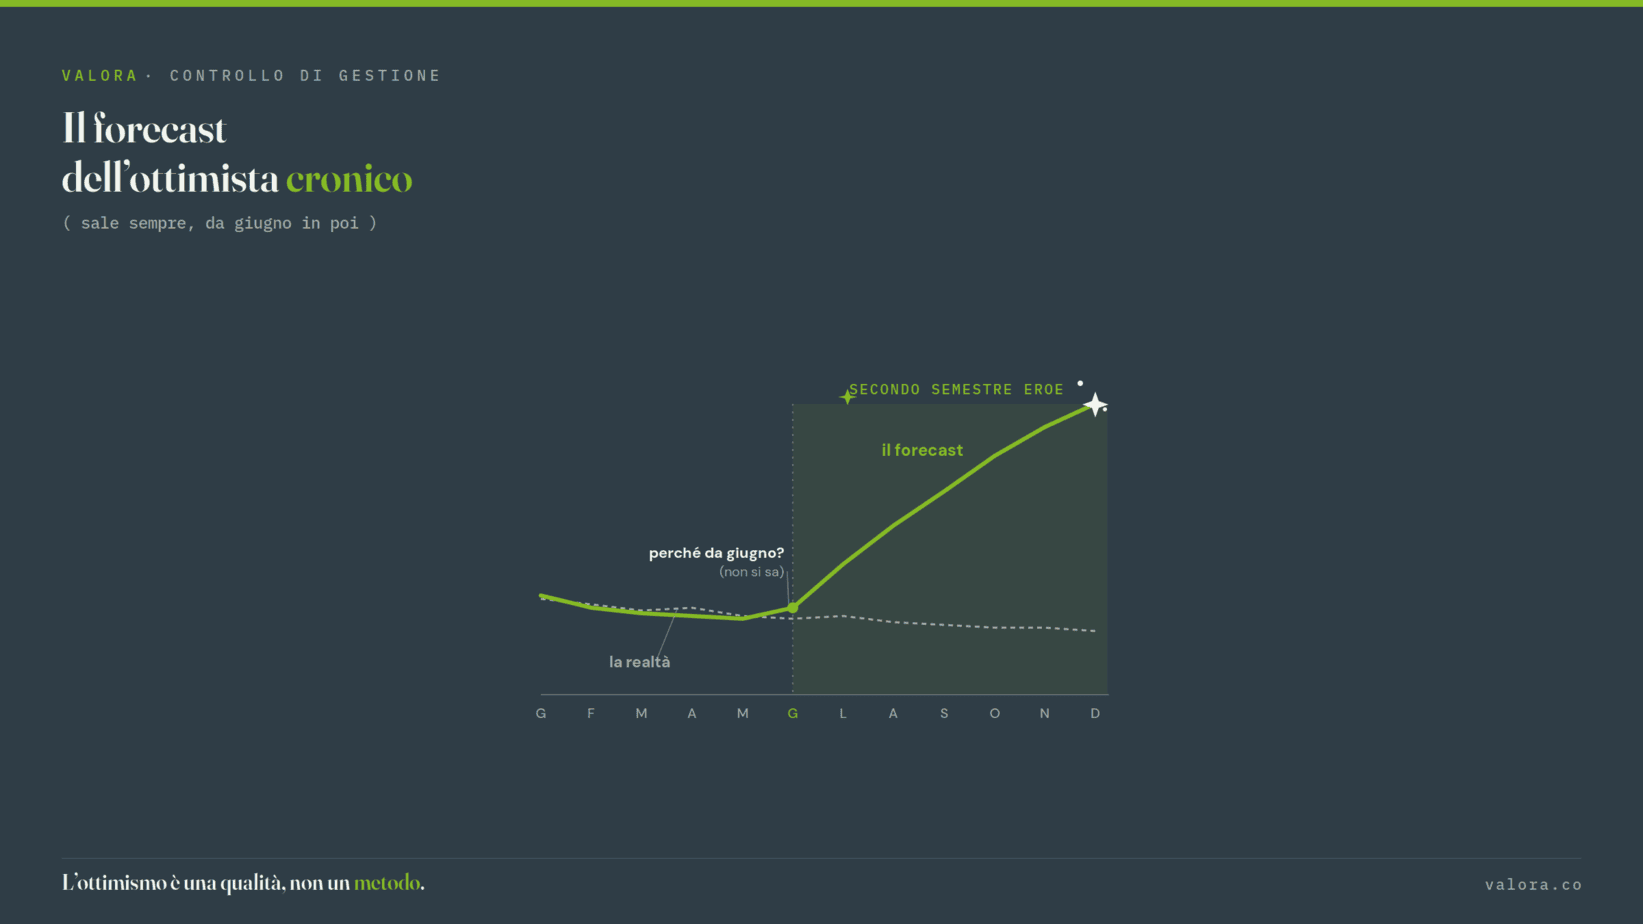
Un prodotto che richiede due ore di lavorazione, costava 100 euro di costi fissi a piena saturazione. Ora ne assorbe 166. E così, all’improvviso, prodotti perfettamente sani sembrano poco profittevoli. La tentazione è ovvia: alzare i prezzi per “coprire i costi”. Ma prezzi più alti su un mercato competitivo riducono i volumi. Volumi più bassi significano ancora meno ore lavorate, quindi costi unitari ancora più alti, quindi prezzi ancora più alti.
È la spirale della capacità sottoutilizzata: un meccanismo che si autoalimenta e che ha portato alla crisi più di un’azienda tecnicamente valida. Il prodotto non era il problema. Lo era il modo in cui ne calcolavamo il costo.
Isolare il costo dell’idle capacity
La logica corretta del controllo di gestione industriale è opposta: i costi fissi vanno allocati ai prodotti sulla base della capacità normale o pratica, non dei volumi effettivi del singolo periodo.
Nel nostro esempio, ogni ora lavorata assorbe sempre 50 euro. Le 6.000 ore lavorate assorbono quindi 300.000 euro. I restanti 200.000 euro — pari alle 4.000 ore non lavorate moltiplicate per 50 euro — sono il costo della capacità inutilizzata.
Questa cifra non sparisce: va evidenziata come voce autonoma nel reporting direzionale. Non è un costo di prodotto, è il costo di una scelta strategica e organizzativa. Dirlo apertamente cambia la natura della discussione. Invece di chiedersi “perché questo prodotto rende poco?”, la direzione si chiede la domanda giusta: “perché stiamo pagando 200.000 euro per una capacità che non stiamo usando, e cosa intendiamo farci?”.
Forse la risposta è commerciale: servono più ordini per saturare l’impianto. Forse è strategica: la capacità è stata dimensionata per una crescita futura e l’idle è un investimento consapevole. Forse è strutturale: l’impianto è sovradimensionato e va ripensato. In ogni caso, è una decisione di management, non una colpa da scaricare sui prodotti.
Perché saturazione e marginalità vanno lette insieme
Qui arriviamo al punto più importante, quello che separa il controllo di gestione maturo da quello contabile. La marginalità di un prodotto non si valuta mai in modo isolato dal grado di saturazione degli impianti.
Prendiamo un ordine marginale: un cliente chiede un prezzo che copre i costi variabili e lascia un piccolo margine di contribuzione, ma non copre l’intero costo pieno. Va accettato o rifiutato?
La risposta dipende interamente dalla saturazione. Se la capacità è inutilizzata, quell’ordine assorbe ore che altrimenti resterebbero ferme: ogni euro di margine di contribuzione che porta a casa è un euro che riduce il costo della capacità inutilizzata che stiamo già pagando. Rifiutarlo significa lasciare la macchina ferma e pagare comunque i costi fissi. Se invece la capacità è satura, lo stesso ordine ha un costo opportunità: occupa ore che potrebbero servire a produzioni più redditizie. Lo stesso ordine, identico nei numeri, è una buona decisione in un caso e una pessima nell’altro.
Ecco perché leggere la marginalità senza conoscere la saturazione porta sistematicamente a scelte sbagliate: si rifiutano ordini utili quando la fabbrica è vuota e si accettano ordini distruttivi quando è piena. Margine e capacità sono due facce della stessa decisione.
Cosa cambia, in pratica
Per governare il costo della capacità servono pochi passaggi, ma decisivi.
Il primo è costruire i costi di prodotto sulla capacità normale, non sui volumi del mese. Così il costo unitario resta stabile e leggibile, e le oscillazioni di volume non inquinano il dato.
Il secondo è misurare e rendicontare il costo della capacità inutilizzata come voce separata, periodo per periodo, reparto per reparto. È uno degli indicatori più sottovalutati e più strategici che una PMI possa monitorare.
Il terzo è collegare ogni decisione di prezzo, di accettazione ordine e di make-or-buy al livello di saturazione, distinguendo con chiarezza il costo variabile dal costo pieno e usando quello giusto a seconda del contesto.
La capacità vuota costa quanto quella piena
Il messaggio di fondo è semplice.
Un impianto ti costa lo stesso che produca valore o che resti fermo.
L’unica variabile su cui hai potere è quanto lo fai lavorare e quanto bene scegli cosa fargli produrre.
Le aziende che confondono il costo della capacità con il costo del prodotto finiscono per alzare i prezzi proprio quando dovrebbero riempire la fabbrica. Quelle che li tengono distinti vedono con lucidità due cose diverse: quanto rende ciò che producono e quanto pesa ciò che non producono.
E nel manifatturiero, dove i costi fissi sono alti e i margini stretti, capire la differenza non è un esercizio contabile. È una delle leve di redditività più potenti che hai a disposizione.