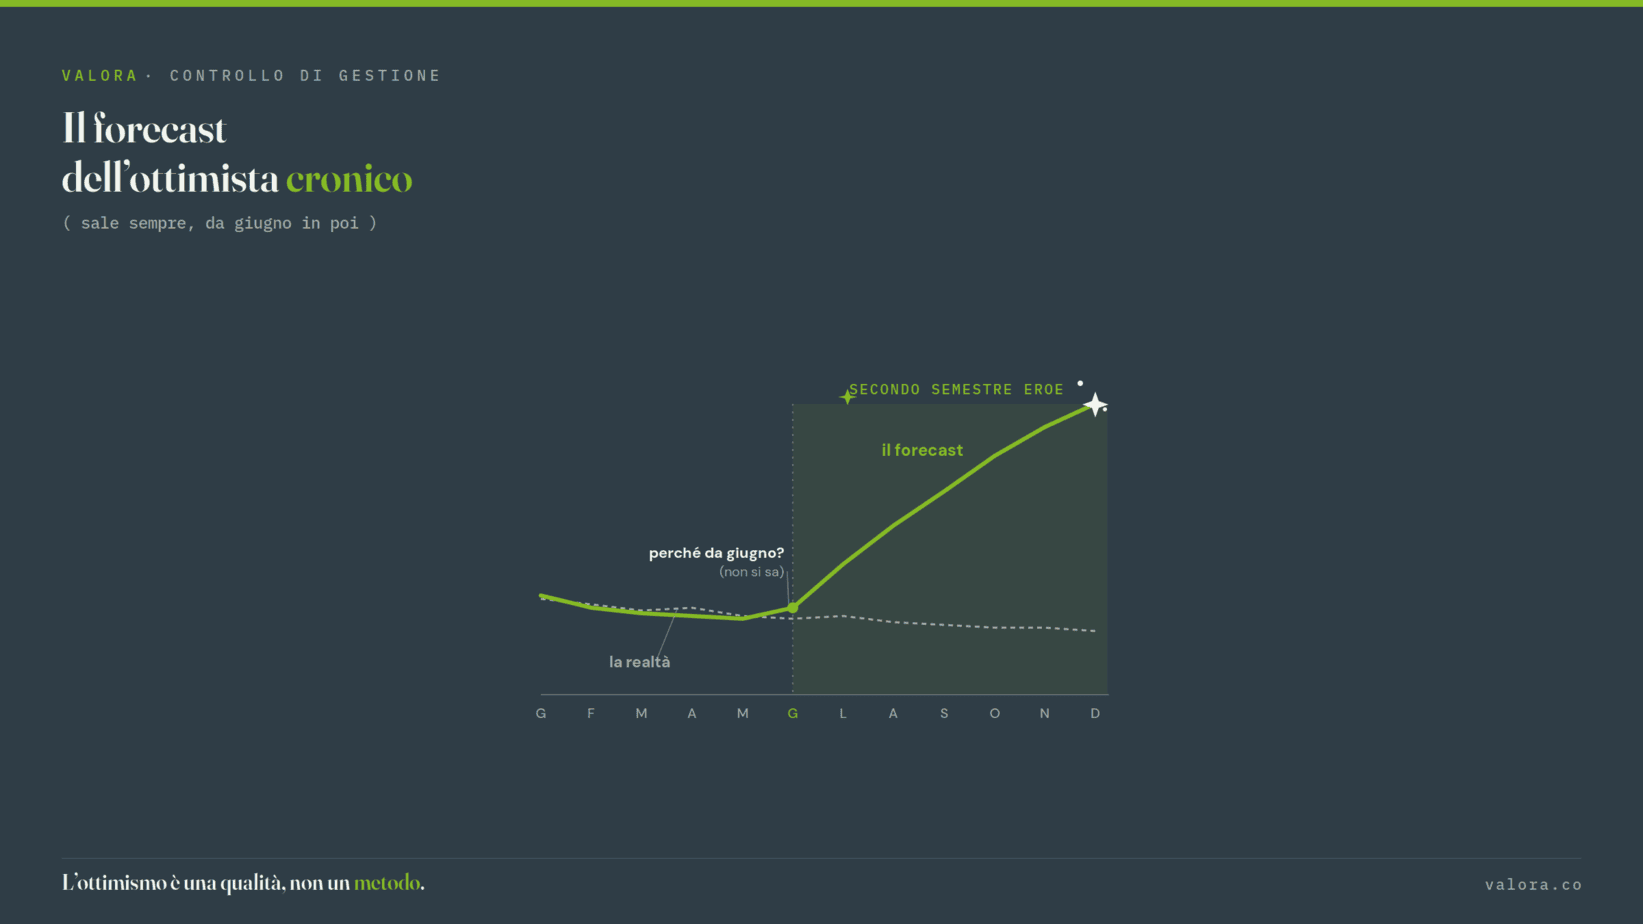
A fine anno il fatturato è cresciuto. I commerciali hanno centrato gli obiettivi, il portafoglio ordini è solido, il mercato risponde. Eppure, quando arriva il conto economico, l’utile non è cresciuto nella stessa misura. Anzi, in alcuni casi è sceso.
È una delle esperienze più disorientanti per un imprenditore: avere la sensazione di andare bene e scoprire dai numeri che la redditività si è erosa. La spiegazione, quasi sempre, non sta nei prezzi né nei costi presi singolarmente. Sta in qualcosa che il conto economico aggregato non mostra: il mix di vendita.
Cosa intendiamo per effetto mix
Ogni azienda vende prodotti, commesse o servizi che hanno marginalità diverse. Alcuni generano un margine di contribuzione elevato, altri molto più sottile. Finché il peso relativo di questi prodotti resta stabile, il margine medio dell’azienda rimane prevedibile. Ma quando cambia la composizione delle vendite — cioè quanto pesa ciascun prodotto sul totale — cambia anche il margine complessivo, anche se i prezzi e i costi unitari non si sono mossi di un centesimo.
L’effetto mix è proprio questo: la variazione di marginalità prodotta dal solo cambiamento nella composizione del venduto. È un effetto silenzioso, perché non lascia tracce evidenti. Nessun listino è stato toccato, nessun fornitore ha aumentato i prezzi. Eppure il margine si muove.
Un esempio concreto
Prendiamo un’azienda con due linee di prodotto, vendute entrambe a 100 euro.
- Prodotto A: margine di contribuzione del 40%, cioè 40 euro a unità.
- Prodotto B: margine di contribuzione del 20%, cioè 20 euro a unità.
Anno 1.
L’azienda vende 1.000 unità di A e 1.000 di B. Fatturato: 200.000 euro. Margine di contribuzione totale: 40.000 + 20.000 = 60.000 euro, pari al 30% del fatturato.
Anno 2.
Il fatturato cresce a 220.000 euro, il +10%. Una bella notizia, sulla carta.
Ma il mix è cambiato: A scende a 700 unità, mentre B sale a 1.500.
Il margine di contribuzione diventa 700 × 40 + 1.500 × 20 = 28.000 + 30.000 = 58.000 euro, ovvero il 26,4% del fatturato.
Il risultato è netto: il fatturato è salito del 10%, ma il margine assoluto è sceso di 2.000 euro e la marginalità percentuale è crollata di quasi quattro punti. Nessuno ha sbagliato un prezzo. Nessun costo è aumentato. L’azienda ha semplicemente venduto di più ciò che rende meno.
Moltiplichiamo questo meccanismo per centinaia di referenze e diverse migliaia di righe d’ordine, ed è chiaro perché molte PMI manifatturiere arrivano a fine esercizio senza capire dove sia finita la redditività che pensavano di aver costruito.
Perché il mix peggiora (quasi sempre senza che nessuno lo decida)
Il punto più scomodo è che lo spostamento di mix raramente è una scelta consapevole. È quasi sempre la conseguenza involontaria di altre decisioni.
La causa più frequente è l’incentivo commerciale costruito sul fatturato. Quando la rete di vendita è premiata sul venduto e non sul margine, il comportamento razionale è spingere i prodotti più facili da vendere, che spesso sono i meno redditizi, perché più economici, più standard o più scontabili. Il commerciale fa il suo lavoro e centra l’obiettivo; l’azienda, intanto, peggiora il proprio mix.
Altre volte è il mercato a guidare lo spostamento: cresce la domanda di una linea a basso margine, oppure un cliente importante concentra gli acquisti sui prodotti di fascia bassa. In altri casi ancora è la produzione a orientare il mix, privilegiando le lavorazioni più semplici o saturando gli impianti con ciò che è più comodo produrre.
In tutti questi scenari il denominatore comune è uno: nessuno sta guardando il mix come variabile da governare. Lo si subisce, lo si scopre a consuntivo, lo si commenta a danno avvenuto.
Come riconoscerlo nei numeri
Per gestire l’effetto mix bisogna prima renderlo visibile, e questo significa smettere di leggere solo il margine aggregato. La leva operativa giusta è l’analisi degli scostamenti, che scompone la variazione di margine in componenti distinte:
- l’effetto prezzo, legato a listini e sconti;
- l’effetto volume, legato alle quantità complessive;
- l’effetto mix, legato alla diversa composizione del venduto;
- l’effetto costo/efficienza, legato alle dinamiche produttive.
Solo separando questi quattro contributi si capisce davvero perché il margine è cambiato. Senza questa scomposizione, l’effetto mix resta annegato dentro il dato totale, e si finisce per attribuire alla produzione o ai prezzi un problema che nasce altrove. Tradurre questa logica in un reporting periodico, anche solo trimestrale, è uno dei passaggi che cambia di più la qualità delle decisioni in una PMI.
Come governarlo
Una volta che il mix è misurabile, diventa anche pilotabile. Alcune direzioni di lavoro sono particolarmente efficaci.
La prima è allineare gli incentivi alla marginalità, non al solo fatturato. Se la rete commerciale conosce e viene premiata sul margine di contribuzione, lo spostamento verso i prodotti redditizi avviene naturalmente, senza imposizioni.
La seconda è monitorare il mix per cliente e per canale, non solo per prodotto: spesso il deterioramento si concentra su pochi clienti o su un canale specifico che assorbe i prodotti a margine sottile.
La terza è distinguere i prodotti strategici da quelli che erodono valore, decidendo con metodo cosa spingere, cosa reprezzare e cosa eventualmente razionalizzare. Un prodotto a basso margine può avere senso se apre relazioni o satura capacità altrimenti inutilizzata; ma deve essere una scelta, non un automatismo.
Il mix è una decisione, non un destino
L’effetto mix insegna una cosa semplice e potente: il fatturato non è una misura affidabile della salute di un’azienda. Si può crescere e impoverirsi allo stesso tempo, e accade più spesso di quanto si creda.
La differenza tra le aziende che governano il proprio mix e quelle che lo subiscono non sta nella fortuna commerciale, ma nella capacità di leggere i numeri al giusto livello di dettaglio. Chi misura solo il totale vede un’azienda che cresce. Chi scompone il margine vede dove sta davvero creando valore e dove lo sta perdendo senza accorgersene.
Crescere è facile.
Crescere guadagnando di più è una scelta di controllo di gestione.