Quando si parla di marginalità di prodotto, molte PMI sono convinte di “avere i numeri sotto controllo”. In realtà, nella maggior parte dei casi, il margine è il risultato di un modello che sembra corretto ma che, sotto la superficie, è pieno di scorciatoie concettuali. Il problema non è tecnico. È metodologico.
Primo errore: trattare i costi indiretti come se fossero neutrali.
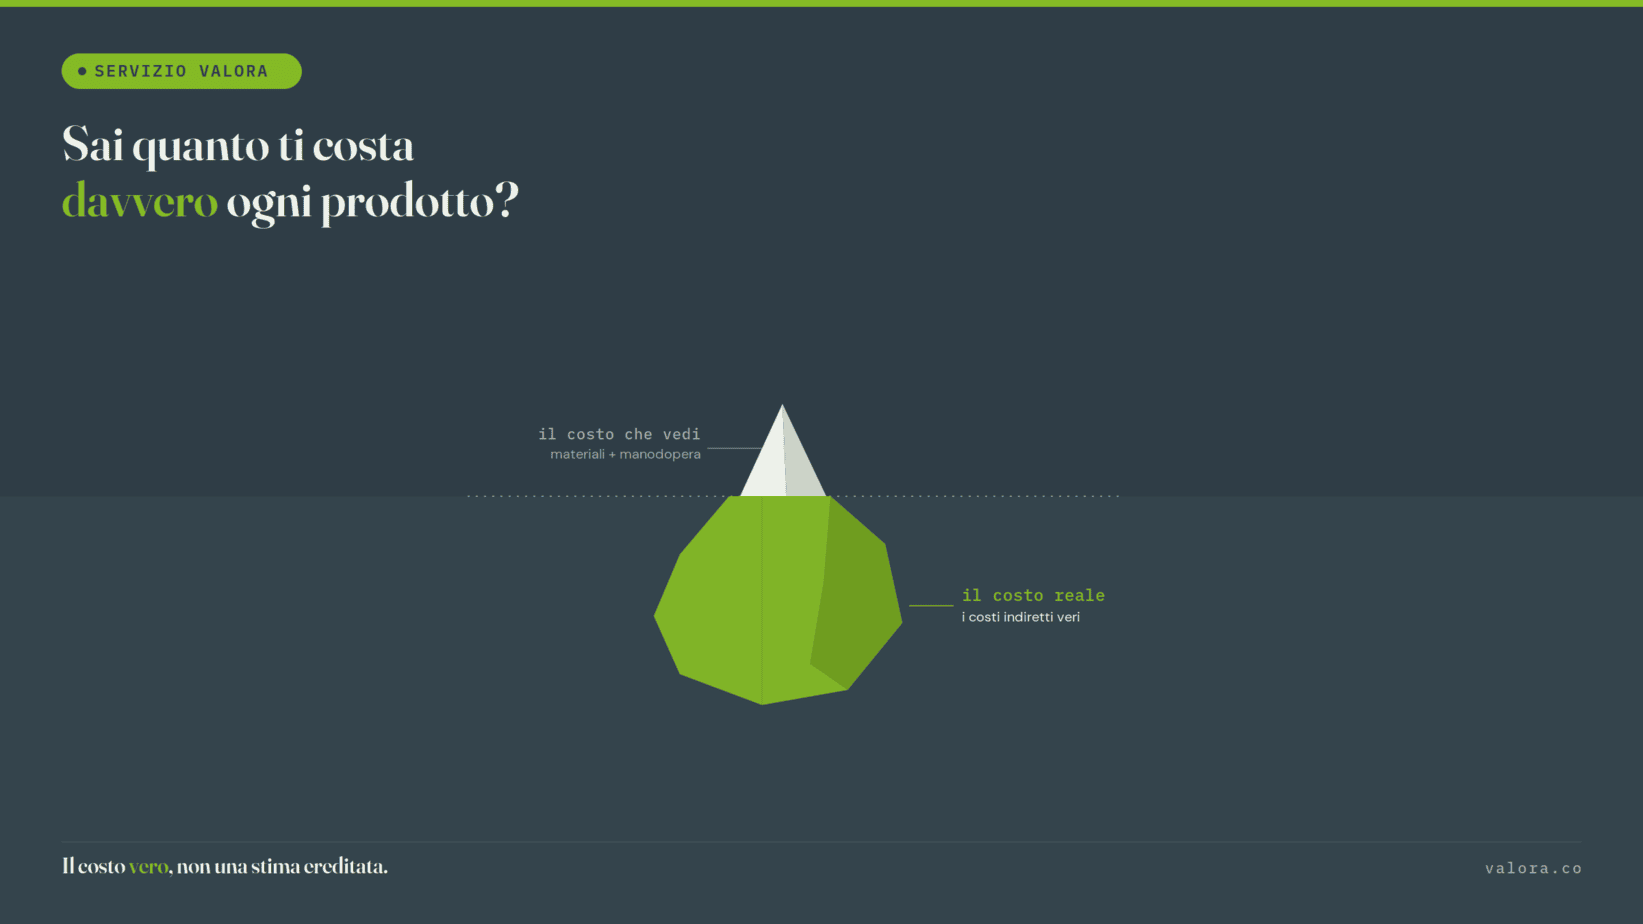
Nelle PMI i costi indiretti vengono spesso assorbiti con criteri semplici, storici, mai messi in discussione. Ore macchina, percentuali fisse, ricarichi standard. Peccato che i costi indiretti non siano mai neutrali: favoriscono alcuni prodotti e ne penalizzano altri. Il risultato è un margine che racconta una storia comoda, non una storia utile. Se i driver di allocazione non riflettono come il prodotto consuma davvero risorse, la marginalità diventa una fiction contabile.
Secondo errore: usare il margine per giustificare decisioni già prese.
Questo è il più pericoloso. Il modello di marginalità viene adattato per confermare intuizioni, non per metterle in discussione. Prodotti “strategici” che continuano a sembrare profittevoli, clienti intoccabili, listini mai rivisti. Quando il margine diventa uno strumento di autoassoluzione, smette di essere uno strumento di governo.
Terzo errore: usare ricariche storiche senza più metterle in discussione
“Abbiamo sempre ricaricato così.”
Le ricariche storiche nascono in contesti di mercato, mix e volumi che spesso non esistono più. Continuare a usarle significa congelare nel tempo errori passati. La marginalità va aggiornata quando cambiano processi, fornitori, automazioni, saturazioni produttive. Se il modello di ricarico non evolve, la marginalità diventa una fotografia sbiadita del passato.
Se la marginalità non cambia il modo in cui l’azienda decide, allora non è marginalità. È solo contabilità travestita da controllo di gestione.