Questa è una delle domande più ricorrenti quando si parla di controllo di gestione:
“L’analisi della marginalità delle vendite va fatta con i costi standard o con i costi consuntivi?”
La risposta breve: entrambi, ma in momenti diversi e con obiettivi diversi.
- Costi consuntivi
Ti dicono cosa è successo davvero.
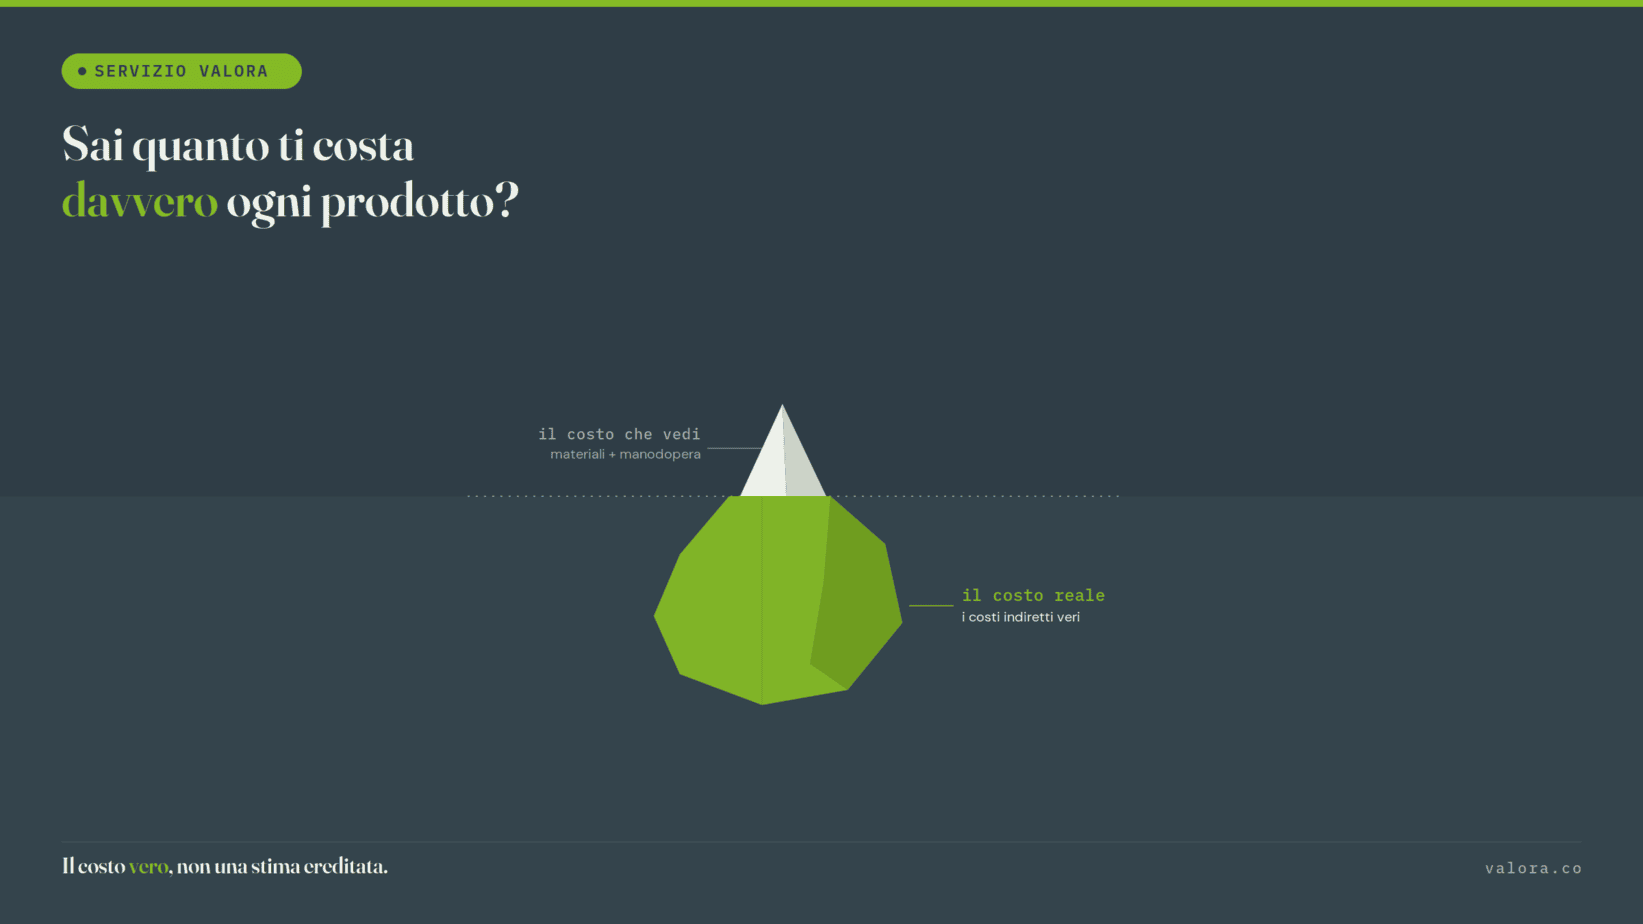
Sono la fotografia della realtà: inefficienze produttive, scarti, straordinari, ritardi dei fornitori.
Analizzare la marginalità con i costi consuntivi significa capire l’impatto reale delle vendite sui risultati finali. È indispensabile per valutare la performance complessiva, ma arriva sempre “dopo il fatto”. - Costi standard
Sono un parametro di riferimento.
Ti permettono di confrontare i prezzi e le marginalità rispetto a una condizione “ideale”, quella che l’azienda considera sostenibile nel medio-lungo periodo.
Con i costi standard puoi costruire listini coerenti, dare regole di sconto chiare ai commerciali e, soprattutto, separare l’effetto del prezzo (decisione commerciale) dall’effetto dell’efficienza produttiva (responsabilità della produzione).
Ecco il punto cruciale:
- Se analizzi solo a costi consuntivi, rischi di attribuire al commerciale inefficienze che non dipendono da lui.
- Se analizzi solo a costi standard, rischi di ignorare che l’azienda sta bruciando margini per colpa di processi interni fuori controllo.
La soluzione è usare i due approcci insieme:
- Confronti i ricavi e i prezzi con i costi standard per capire la bontà delle scelte commerciali.
- Confronti i costi consuntivi con gli standard per misurare l’efficienza operativa e le aree di miglioramento.
Il controller, in questo contesto, non è un contabile: è l’unico che riesce a tenere separati i piani di responsabilità.
La prossima volta che guardi la marginalità di un cliente, chiediti subito “quanto dipende dal prezzo e quanto dall’efficienza interna?”