Quando un imprenditore inizia a pensare al passaggio generazionale, le prime domande riguardano quasi sempre le stesse cose.
La struttura societaria. La fiscalità del trasferimento. La tenuta delle relazioni familiari. Il ruolo futuro del fondatore. Tutte domande legittime e importanti.
C’è però una domanda che raramente viene posta, e che spesso si rivela la più critica di tutte: il successore avrà gli strumenti per capire come sta andando l’azienda?
Il know-how che non si trasmette con le quote
Il fondatore di una PMI accumula in decenni di lavoro una conoscenza profonda e silenziosa della propria azienda. Sa istintivamente quando i margini si stanno erodendo. Percepisce quando un cliente sta diventando problematico. Riconosce i segnali di inefficienza produttiva prima che compaiano nei numeri.
Questa conoscenza non è trasmissibile con una cessione di quote o con un passaggio di consegne formale. È incorporata nell’esperienza personale del fondatore, nelle relazioni che ha costruito, nel modo in cui legge la realtà aziendale dopo trent’anni di pratica quotidiana.
Il successore, che sia un figlio, un manager esterno o un team di nuova generazione, non ha questo bagaglio. Ha bisogno di qualcosa che lo sostituisca: un sistema di controllo che renda esplicito, misurabile e leggibile ciò che il fondatore conosce in modo tacito.
Senza numeri, si eredita solo il fatturato
Un’azienda trasferita senza un sistema di controllo funzionante è un’azienda che il successore non può davvero governare. Può mantenere i clienti esistenti, gestire l’operatività corrente, presidiare le relazioni consolidate. Ma non ha gli strumenti per capire dove sta guadagnando davvero, dove sta perdendo senza saperlo, quali decisioni strategiche sono sostenibili e quali no.
Il rischio non è la cattiva volontà del successore. È la cecità informativa in cui si trova a operare.
In queste condizioni, gli errori costosi arrivano quasi sempre nei primi due o tre anni del passaggio: un cliente acquisito in perdita per mantenere il fatturato, un investimento non supportato da una pianificazione finanziaria solida, una struttura di costi che cresce più rapidamente dei ricavi senza che nessuno se ne accorga in tempo.
Quando iniziare: molto prima di quanto si pensi
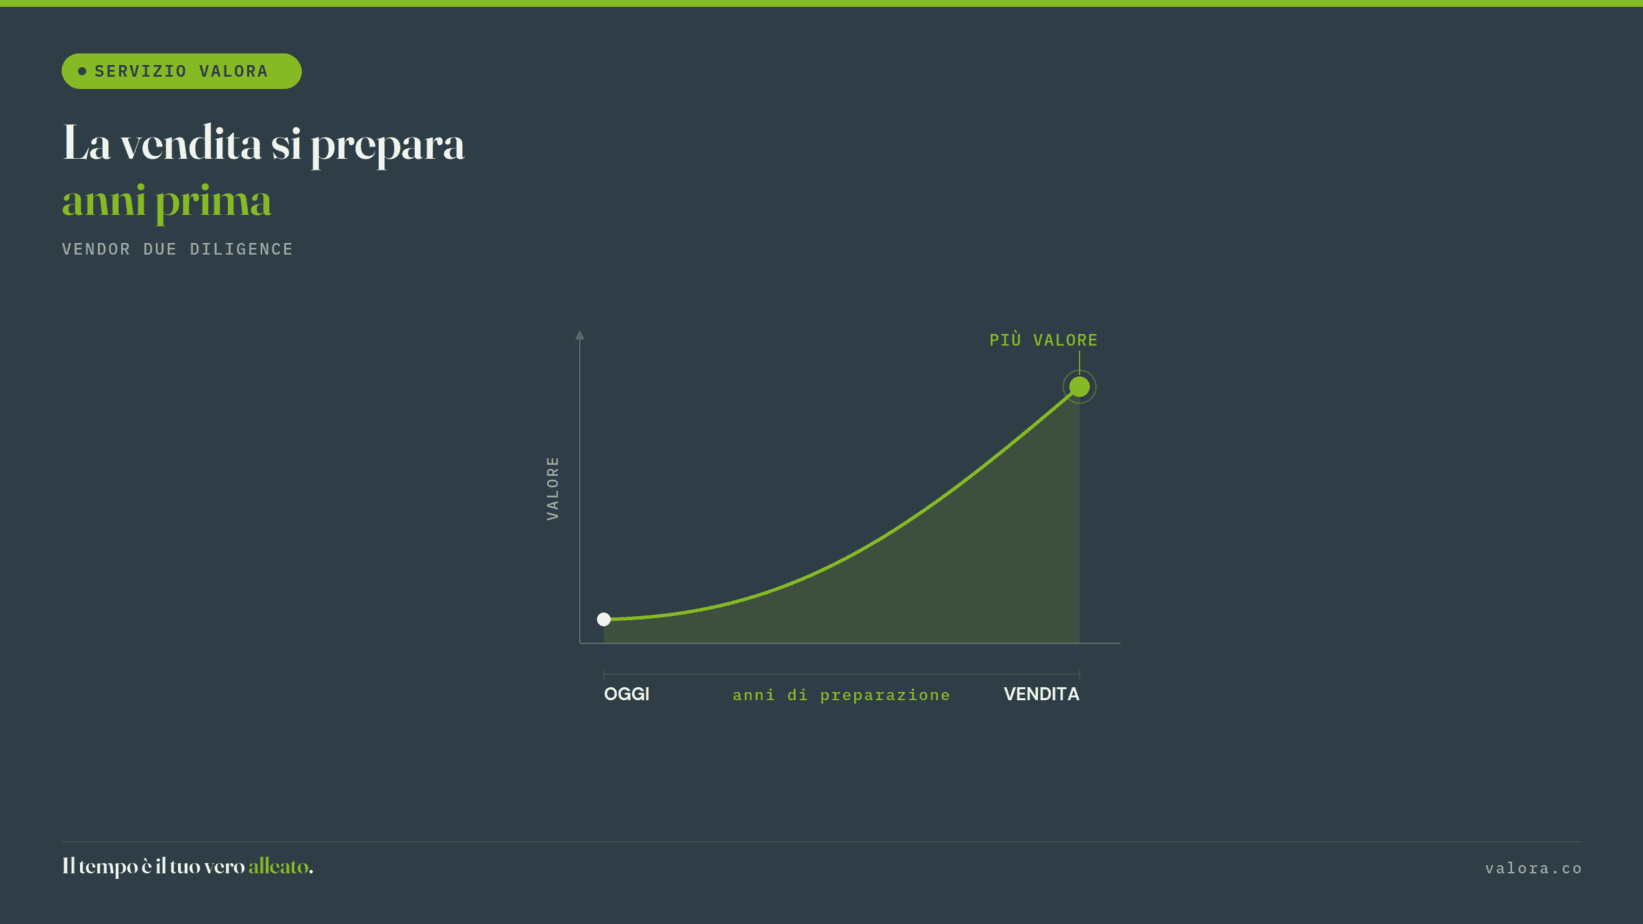
La costruzione di un sistema di controllo in vista di un passaggio generazionale non si improvvisa nell’ultimo anno. Richiede almeno due o tre anni per essere rodato, interiorizzato dall’organizzazione e reso credibile agli occhi di chi dovrà usarlo.
Il momento giusto per iniziare è quando il fondatore è ancora pienamente operativo e può affiancare il sistema con la propria conoscenza. Quella sovrapposizione, tra il know-how tacito del fondatore e i numeri espliciti del sistema di controllo, è la fase più preziosa dell’intero processo.
È lì che il patrimonio gestionale dell’azienda smette di essere personale e diventa istituzionale.