C’è una scena che si ripete ogni anno in centinaia di PMI italiane.
A gennaio, l’ufficio amministrativo passa tre settimane a costruire il budget. Si raccolgono i dati dalle funzioni, si negozia con i responsabili commerciali, si simulano scenari, si presenta al consiglio. Tutti annuiscono. Il documento viene salvato in una cartella condivisa e da quel momento non viene più aperto.
A settembre, qualcuno chiede come va rispetto al budget.
Risposta: “Beh, il mercato è cambiato. Il budget non riflette più la situazione attuale.”
Già. Il budget non riflette più la situazione attuale. A settembre. Con quattro mesi ancora da gestire.
Questo è il problema che il rolling forecast risolve. Ma attenzione solo se viene impostato nel modo giusto. Perché anche il rolling forecast, come ogni strumento di pianificazione, può diventare un rito burocratico senza valore se non si capisce cosa deve fare davvero.
Cos’è davvero un rolling forecast
Il rolling forecast non è semplicemente “aggiornare il budget più spesso.” È un cambio di paradigma nel modo in cui un’azienda pianifica il futuro.
La logica è questa: invece di guardare sempre verso la fine dell’anno fiscale, un orizzonte che si accorcia ogni mese che passa, si mantiene costante la finestra di pianificazione. Tipicamente 12 o 18 mesi in avanti, indipendentemente da dove ci si trova nel calendario.
A febbraio si pianifica fino a gennaio dell’anno successivo. A marzo fino a febbraio. E così via, aggiungendo ogni mese un nuovo mese all’orizzonte mentre quello appena concluso diventa consuntivo.
Il risultato è che il management lavora sempre con la stessa quantità di visibilità prospettica. Non si ritrova mai a gestire gli ultimi quattro mesi dell’anno senza una visione strutturata di cosa succederà nel primo trimestre di quello successivo.
Questo cambia tutto nel modo in cui si prendono le decisioni su investimenti, assunzioni, scorte, linee di credito.
Perché la maggior parte dei tentativi fallisce
Abbiamo visto molte aziende provare a implementare un rolling forecast e abbandonarlo dopo tre o quattro mesi. Le ragioni sono quasi sempre le stesse.
- Si aggiorna il passato invece di pianificare il futuro. Il forecast diventa un esercizio di “correzione” del budget originale sulla base dei consuntivi, non una vera rivisitazione delle aspettative future. Si prende il budget, si sostituiscono i mesi passati con gli effettivi e si lascia invariato il resto. Questo non è un rolling forecast: è un budget con i dati reali incollati sopra.
- Si lavora con troppo dettaglio. Il rolling forecast non deve avere la stessa granularità del budget annuale. Se per costruire il forecast mensile ci vogliono due settimane di lavoro, il processo è già fallito. L’orizzonte vicino (uno-tre mesi) può essere dettagliato; quello lontano (oltre sei mesi) deve essere per forza aggregato.
- Non c’è ownership sui numeri. Il forecast viene compilato dall’ufficio amministrativo senza un reale coinvolgimento delle funzioni operative. Il direttore commerciale non si sente responsabile delle previsioni di vendita che firma. Il responsabile produzione non ha aggiornato le sue stime sui costi. Il documento risultante è un esercizio contabile, non uno strumento di gestione.
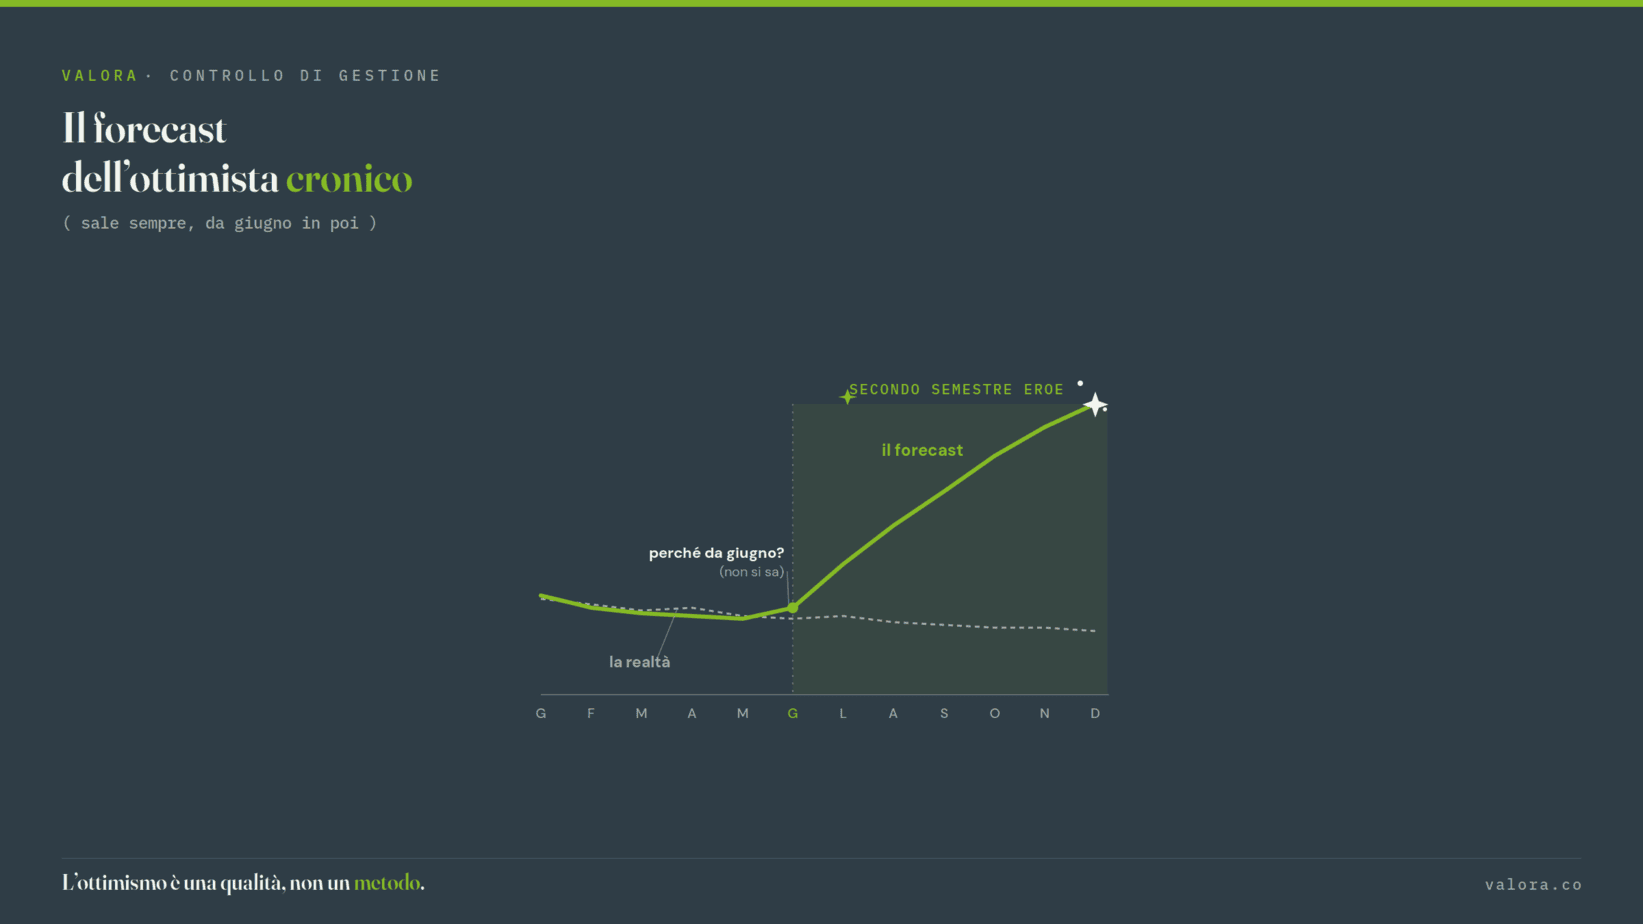
- Non si distingue tra forecast e target. Questa è la trappola più insidiosa. Il forecast deve rispondere alla domanda “dove arriveremo se andiamo avanti come stiamo andando?” Non “dove vogliamo arrivare.” Se il forecast diventa lo strumento con cui si valutano le performance dei manager, questi ultimi inizieranno sistematicamente a gonfiarlo o sgonfiarlo in funzione dei propri obiettivi. Il forecast perde così la sua funzione principale: dire la verità.
Come impostarlo davvero: il metodo operativo
Primo passo: definire la frequenza e l’orizzonte giusti per la propria azienda.
Non esiste una risposta universale. Un’azienda manifatturiera con cicli produttivi lunghi e forte stagionalità ha esigenze diverse da una con produzione per commessa e cicli brevi. In generale, per le PMI manifatturiere italiane il punto di partenza ottimale è un rolling forecast trimestrale con orizzonte a 12 mesi, aggiornato ogni tre mesi con un processo di revisione strutturato. La frequenza mensile può essere introdotta successivamente, quando il processo è rodato.
Secondo passo: separare i driver dai numeri.
Il cuore del rolling forecast non sono le cifre, ma le ipotesi che le generano. Volume di vendite per linea di prodotto, prezzi medi, livello di saturazione produttiva, costo delle materie prime chiave: questi sono i driver. Il modello deve essere costruito in modo che cambiare un driver aggiorni automaticamente tutto il conto economico, il cash flow e la posizione patrimoniale prospettica.
Terzo passo: coinvolgere le funzioni con un processo strutturato.
Il ciclo di aggiornamento deve prevedere momenti formali di raccolta delle aspettative dalle funzioni: commerciale, produzione, acquisti, risorse umane. Non riunioni infinite, ma input puntuali su pochi numeri chiave raccolti con un template semplice e standardizzato. Il ruolo del controller non è produrre il forecast in autonomia, ma orchestrare il processo di raccolta, consolidare i dati e segnalare le incoerenze.
Quarto passo: costruire tre livelli di output.
Il rolling forecast deve produrre almeno tre prospetti integrati: conto economico previsionale, rendiconto finanziario prospettico e posizione finanziaria netta attesa. Un forecast che produce solo il conto economico è incompleto e pericoloso: un’azienda può mostrare utili prospettici e trovarsi simultaneamente in crisi di liquidità per effetto del circolante. I tre prospetti devono essere collegati in modo automatico nel modello.
Quinto passo: usarlo davvero nelle riunioni di management.
Il rolling forecast non vive nella cartella condivisa: vive nelle riunioni. Ogni meeting mensile di management dovrebbe aprirsi con tre domande: dove siamo rispetto al forecast del mese scorso, perché ci sono scostamenti e come cambia il forecast per i prossimi mesi. Se il forecast non entra nel ritmo delle riunioni operative, rimane uno strumento burocratico senza impatto sulle decisioni.
Il risultato che cambia le cose
Quando un rolling forecast funziona davvero, il cambiamento che si percepisce in azienda non è solo tecnico. È culturale.
Il management smette di essere sorpreso dai risultati di fine anno. Le decisioni di investimento vengono prese con una visibilità prospettica reale invece che sulla base dell’intuito. Le conversazioni con le banche cambiano tono perché si presentano numeri prospettici credibili e aggiornati, non proiezioni costruite in fretta per un’istruttoria.
Soprattutto, si crea quello che io chiamo il “riflesso previsionale”: la capacità dell’organizzazione di ragionare naturalmente in termini di futuro invece che di passato.
Le aziende che hanno questo riflesso non gestiscono le crisi. Le anticipano.
E anticipare, nel contesto competitivo in cui operano le PMI manifatturiere italiane oggi, non è un vantaggio marginale. È la differenza tra sopravvivere e dominare il proprio mercato.