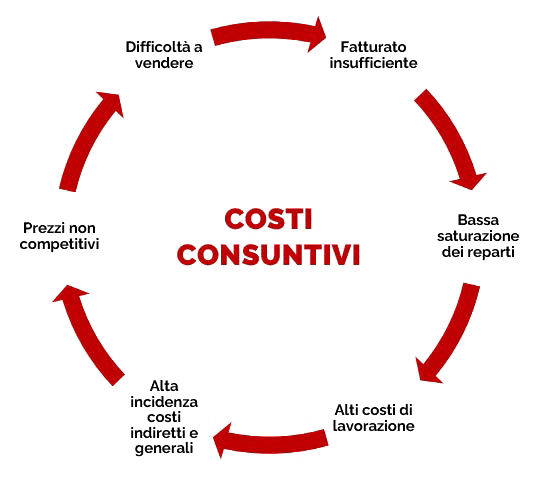
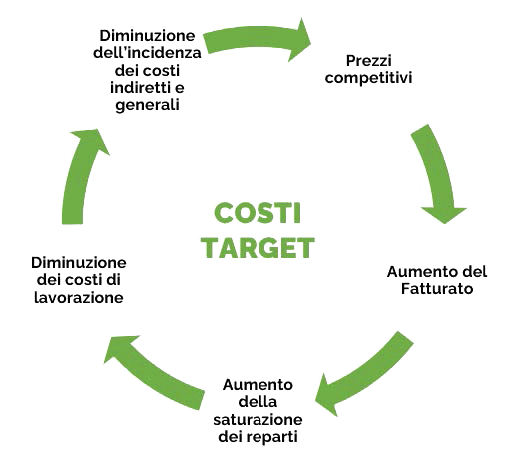
L’adozione di un modello di pricing basato sull’efficienza target richiede anche un cambiamento nel modo in cui l’azienda costruisce il proprio conto economico. Il tradizionale conto economico di budget, che si basa su previsioni dei costi e ricavi basati su livelli di efficienza e vendite attuali, non è più sufficiente per sostenere un approccio proattivo come quello dell’efficienza target. Al suo posto, diventa necessario costruire un conto economico target, che non si limiti a fotografare la situazione attuale, ma stabilisca obiettivi di performance ambiziosi e misurabili per il futuro.
Il conto economico target si fonda su ipotesi e proiezioni relative a un livello di efficienza ottimale che l’azienda intende raggiungere, rendendolo uno strumento più dinamico e orientato al miglioramento continuo. Definirlo correttamente richiede un approccio integrato che consideri non solo i costi e i ricavi attuali, ma anche le potenzialità di crescita e ottimizzazione.
DIFFERENZE TRA CONTO ECONOMICO DI BUDGET E CONTO ECONOMICO TARGET
Il conto economico di budget tradizionale si basa su una stima prudente dei costi e dei ricavi, considerando la situazione presente e proiettando un leggero miglioramento o mantenimento delle performance attuali. Questo tipo di approccio spesso tende a essere conservativo e difensivo, mirando a limitare i rischi piuttosto che a cogliere le opportunità di crescita.
Al contrario, il conto economico target non si limita a prevedere risultati basati sull’efficienza attuale, ma stabilisce obiettivi di miglioramento specifici, partendo dall’idea che l’azienda debba raggiungere un determinato livello di efficienza operativa e vendite future. È uno strumento di pianificazione strategica a lungo termine, che guida l’azienda verso obiettivi ambiziosi e misurabili, creando una road map per il miglioramento continuo.
ANALISI DELL’EFFICIENZA ATTUALE
Il primo passo per definire un conto economico target è analizzare la situazione attuale dell’azienda in termini di efficienza operativa. Ciò significa valutare i costi di produzione, i costi fissi e variabili, l’efficienza della manodopera e dei macchinari, e il livello di utilizzo delle risorse disponibili.
Questo processo di analisi deve essere accurato e dettagliato, per identificare le inefficienze che possono essere migliorate. Ad esempio, un’azienda potrebbe scoprire che un certo reparto sta operando con un’efficienza del 75%, mentre potrebbe realisticamente puntare a raggiungere il 90% attraverso investimenti in formazione, automazione o riorganizzazione dei processi.
DEFINIZIONE DELL’EFFICIENZA TARGET
Una volta ottenuta una fotografia accurata dell’efficienza attuale, l’azienda deve definire il livello di efficienza target che intende raggiungere in un arco temporale prefissato (ad esempio, 12 o 24 mesi). Questo obiettivo dovrebbe essere realistico ma sfidante, e basato su analisi di benchmark di settore, best practices e sulle potenzialità interne dell’impresa.
L’efficienza target deve essere specificata per ogni area aziendale, come produzione, logistica, marketing, vendite e amministrazione, affinché ciascun reparto abbia chiari obiettivi di miglioramento. Ad esempio, se l’attuale utilizzo dei macchinari è al 70%, l’azienda potrebbe stabilire un target dell’85% entro 12 mesi, e adattare il conto economico in funzione di questo miglioramento.
PROIEZIONI DI VENDITA E VOLUMI TARGET
Il passo successivo è definire i volumi di vendita target che l’azienda intende raggiungere per sostenere l’efficienza operativa ottimale. A differenza del conto economico di budget, dove i volumi di vendita sono previsti in modo conservativo, il conto economico target stabilisce obiettivi di crescita che riflettono l’implementazione di strategie commerciali più aggressive e il miglioramento dell’efficienza interna.
Questo richiede un’accurata analisi del mercato, della domanda dei consumatori, della concorrenza e delle tendenze future. L’azienda deve segmentare i propri mercati e definire i target di crescita per ciascun segmento, calcolando l’impatto di nuovi clienti, nuove aree geografiche o l’espansione di nuovi prodotti o servizi.
DETERMINAZIONE DEI COSTI TARGET
Una volta stabiliti i livelli di efficienza e i volumi di vendita target, l’azienda può passare alla determinazione dei costi target. Questo processo consiste nel calcolare quali sarebbero i costi operativi, fissi e variabili, se l’azienda operasse al livello di efficienza target. Ad esempio, si può stimare che con un aumento dell’efficienza produttiva, i costi unitari si riducano del 10-15%, o che i costi di manodopera diminuiscano grazie a un uso più efficiente delle risorse.
Il conto economico target, quindi, include costi ipotetici basati su un livello di efficienza migliorato, che consente all’azienda di vedere come i suoi margini potrebbero cambiare se riuscisse a raggiungere gli obiettivi prefissati. A questo punto, diventa possibile definire prezzi più competitivi che riflettano i costi futuri previsti, piuttosto che quelli attuali.
PREVISIONE DEI MARGINI E DEGLI UTILI TARGET
Un altro passaggio chiave nella costruzione del conto economico target è la previsione dei margini di profitto e degli utili basati sui target di efficienza e volumi di vendita. Una volta che l’azienda ha stabilito i costi target e i volumi di vendita attesi, può proiettare i margini lordi e netti che prevede di ottenere una volta raggiunti tali obiettivi.
Questa proiezione non deve essere vista solo come un obiettivo teorico, ma come un’indicazione pratica del potenziale di miglioramento finanziario dell’azienda. Il conto economico target diventa così uno strumento che motiva l’intera organizzazione a raggiungere gli obiettivi prefissati, mostrando chiaramente i vantaggi economici che deriverebbero dal miglioramento dell’efficienza e dall’incremento delle vendite.